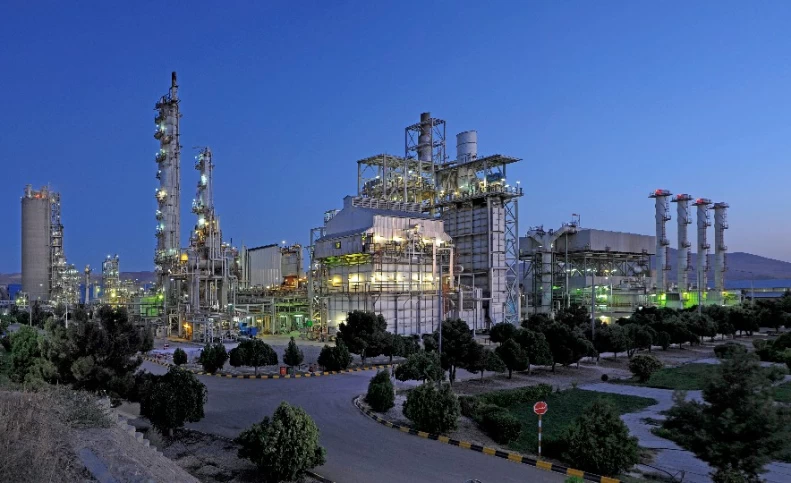
پتروشیمی خراسان از نظر عملکرد مالی در سالهای اخیر تصویری دوگانه دارد. این شرکت در سال مالی ۱۴۰۲ حدود ۲۵۶۷ میلیارد تومان سود خالص شناسایی کرد، هرچند این عدد نسبت به سال قبل از آن نزدیک به ۴۸ درصد کاهش را نشان میدهد؛ کاهشی که بیشتر ناشی از محدودیتهای خوراک و نوسانات نرخ فروش بوده است.
با این حال، در گزارشهای دورهای بعدی نشانههای بهبود دیده میشود. در دوره ۹ماهه منتهی به آذر ۱۴۰۳ سود عملیاتی شرکت بیش از ۸۰ درصد رشد داشته که عمدتاً حاصل افزایش نرخ محصولات اوره و آمونیاک، رشد نرخ ارز و کنترل نسبی هزینههای تولید بوده است. همچنین در گزارش ۶ ماهه بعدی، درآمد عملیاتی شرکت از حدود ۳.۸ هزار میلیارد تومان به نزدیک ۶.۸ هزار میلیارد تومان رسیده که نشاندهنده رشد بالای ۷۰ درصدی درآمد است.
از منظر نسبتهای مالی، پتروشیمی خراسان در دورههای سودده، عملکرد قابل توجهی داشته است؛ بهطوری که حاشیه سود عملیاتی بالای ۴۰ درصد، بازده حقوق صاحبان سهام بیش از ۵۰ درصد و بازده داراییها در محدوده ۳۰ درصد ثبت شده که برای یک پتروشیمی اورهساز ارقام مطلوبی محسوب میشود.
در مجمع سالیانه نیز شرکت توانست ۸۴۰ تومان سود نقدی به ازای هر سهم تقسیم کند که نشان میدهد علیرغم نوسانات سود خالص، جریان نقدی شرکت در آن مقطع وضعیت مناسبی داشته است.
با این وجود، نوسان شدید سودآوری سالانه، وابستگی بالا به خوراک گاز و ریسکهای مرتبط با سیاستگذاری انرژی باعث میشود پتروشیمی خراسان در دسته شرکتهای «سودساز اما پرریسک» قرار بگیرد. به بیان ساده، این شرکت از نظر عدد و رقم ضعیف نیست، اما ثبات سودآوری آن هنوز به سطح پتروشیمیهای بزرگ و لیدر صنعت نرسیده است.