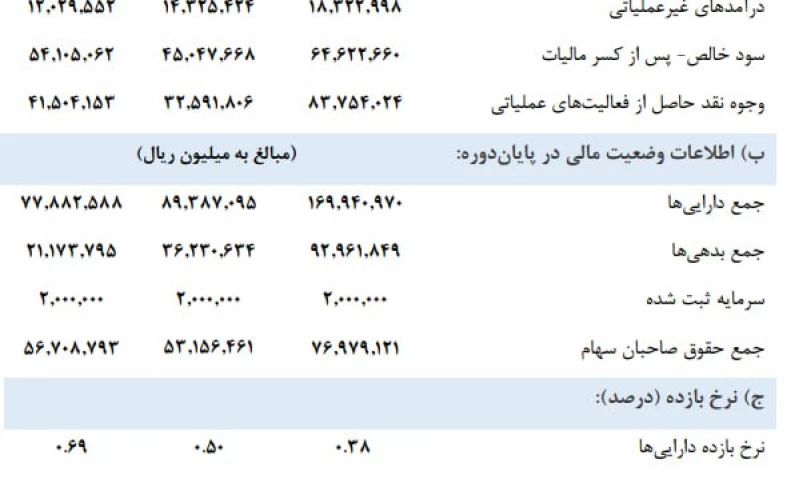
روند مالی شرکت پتروشیمی جمپیلن در سال ۱۴۰۴ با رشد درآمد خالص تا سطح ۲۴.۲ همت همراه بوده اما افت نرخ بازده داراییها از ۰.۵۰ به ۰.۳۸ نشان میدهد بهرهوری سرمایهگذاریها کاهش یافته است.
روند مالی شرکت پتروشیمی جمپیلن در سال ۱۴۰۴ با رشد درآمد خالص تا سطح ۲۴.۲ همت همراه بوده اما افت نرخ بازده داراییها از ۰.۵۰ به ۰.۳۸ نشان میدهد بهرهوری سرمایهگذاریها کاهش یافته است. رشد سود خالص نیز نسبت به افزایش فروش، شتاب کمتری داشته و این مسئله میتواند ناشی از افزایش هزینههای تولید، فشار بهای تمامشده و کاهش کیفیت سود باشد. ساختمان ترازنامه هر سال بلندتر میشود اما آسانسور بهرهوری هنوز بین طبقات گیر کرده است.
از سوی دیگر، افزایش بدهیها تا بیش از ۹.۲ همت در کنار سهم قابل توجه درآمدهای غیرعملیاتی، پایداری سودآوری شرکت را با تردید مواجه میکند. بازده حقوق صاحبان سهام تقریباً بدون تغییر باقی مانده و این موضوع نشان میدهد جهش فروش هنوز به ارزشآفرینی متناسب برای سهامداران تبدیل نشده است.