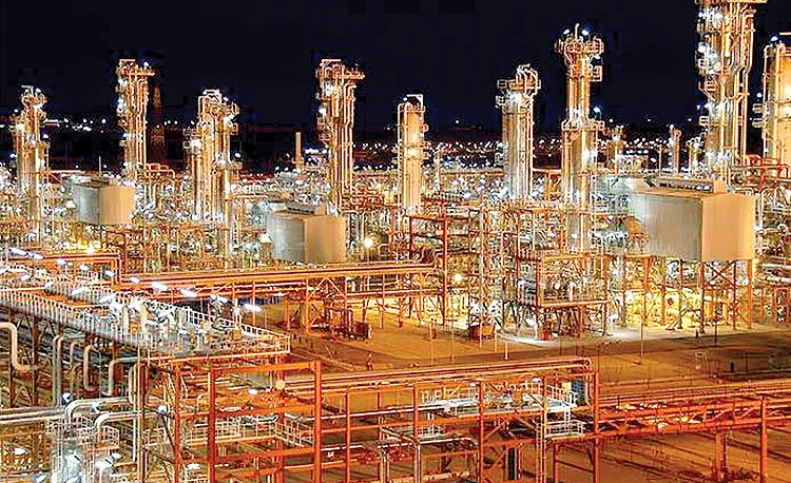
صنعت پتروشیمی جهان، امسال با بازنگری معناداری در برآوردهای خود مواجه شده است تا جایی که برخی شرکتها فهمیدهاند بازار همیشه به فرمان برنامههای روی کاغذشان حرکت نمیکند. کاهش رشد تقاضای جهانی نسبت به پیشبینیهای قبلی، همزمان با تداوم نرخهای بهره بالا، هزینههای تأمین مالی را افزایش داده و سودآوری را تحت فشار قرار داده است. از سوی دیگر، توسعه ظرفیتهای جدید بهویژه در آسیا باعث شکلگیری مازاد عرضه در برخی زنجیرهها شده و حاشیه سود را محدود کرده است؛ مسئلهای که موجب تعدیل چشمانداز درآمدی شرکتها برای سال ۲۰۲۶ شده است.
در بخش شاخصهای کمی، نرخ رشد تقاضای جهانی در برخی محصولات تنها در محدوده چند درصد باقی مانده، در حالی که افزایش ظرفیت تولید با سرعت بالاتری ادامه دارد. همچنین رشد هزینههای سرمایهای پروژهها تحت تأثیر نرخ بهره، بازده سرمایهگذاری را کاهش داده و برخی شرکتها را به بازنگری در برنامههای توسعهای واداشته است. به همین دلیل، تعویق پروژهها و حرکت به سمت مدیریت هزینه و بهرهوری بیشتر، به یک رویکرد غالب در صنعت تبدیل شده است؛ رویکردی که نشاندهنده عبور از فاز توسعه شتابزده به دورهای محتاطانهتر است.