پتروشیمی اصفهان در ۸ماه ۱۴۰۴ فروش خود را حدود ۴۱٪ افزایش داده اما سود عملیاتی و EBITDA شرکت به شدت کاهش یافته و حتی تا ۷۵٪ افت داشته است.
پتروشیمی اصفهان در ۸ماه ۱۴۰۴ فروش خود را حدود ۴۱٪ افزایش داده اما سود عملیاتی و EBITDA شرکت به شدت کاهش یافته و حتی تا ۷۵٪ افت داشته است.
این وضعیت نشان میدهد مشکل فقط فروش نیست، بلکه مدیریت هزینهها و بهرهوری عملیاتی است. فروش بالا بدون کنترل هزینهها باعث شده شرکت سود واقعی کمی داشته باشد و ریسک مالی افزایش یابد.
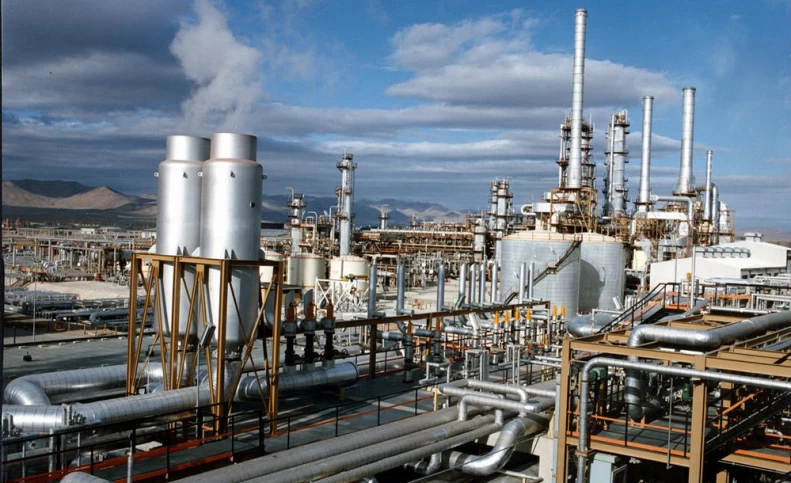
تجربه موفق پالایشگاه اصفهان ثابت میکند که مدیریت فعال و بهینهسازی هزینهها عامل اصلی سود واقعی است. پتروشیمی اصفهان اگر اصلاحات جدی نداشته باشد، حتی با رشد فروش، همچنان در مسیر شکنندهای از نظر سودآوری باقی خواهد ماند.