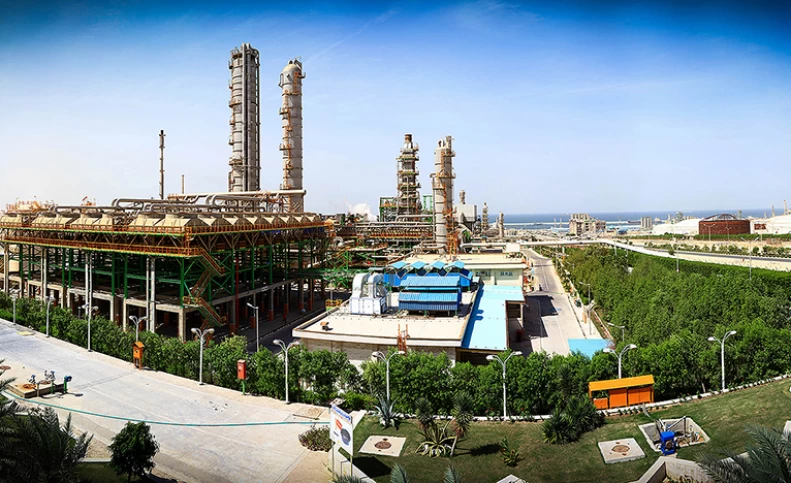
پتروشیمی زاگرس روزگاری نماد قدرت متانولی ایران بود؛ شرکتی که با دو فاز عظیم تولیدی، سهم قابلتوجهی از صادرات متانول کشور را در اختیار داشت. اما امروز، زاگرس بیش از آنکه نشانه پیشرفت باشد، به نمونهای از رکود در توسعه و نوسازی صنعت پتروشیمی ایران تبدیل شده است.
در ظاهر، صورتهای مالی شرکت هنوز جذاباند. در سال مالی منتهی به ۱۴۰۳، زاگرس بیش از ۱۳۷۵ تومان سود نقدی به ازای هر سهم میان سهامداران تقسیم کرد و گزارشهای ماهانهاش از افزایش نسبی تولید و فروش در خرداد و مرداد ۱۴۰۴ حکایت داشت. حاشیه سود خالص شرکت نیز در مقاطعی به حدود ۱۴ درصد رسیده است. اما پشت این اعداد درخشان، واقعیتی پنهان است: افت شدید سود عملیاتی، کاهش حاشیه سود در نیمسال نخست ۱۴۰۲ و وابستگی خطرناک به نوسان نرخ ارز.
در برخی گزارشها، سود هر سهم زاگرس از ۱۳۰۰ تومان در ۹ماهه به ۴۳۰ تومان در پایان سال سقوط کرده است؛ نشانهای از ناپایداری درآمدها و ضعف مدیریتی در کنترل هزینهها. هزینه خوراک گاز نیز بهشدت افزایش یافته و در مقاطعی شرکت را «در یکقدمی زیاندهی» قرار داده است.
زاگرس با وجود ظرفیت بالای تولید، سالهاست در همان محدوده فعالیت اولیه باقی مانده است. فاز سوم توسعه هیچگاه از حد طرح فراتر نرفته، تجهیزات نیازمند نوسازیاند و ورود به زنجیره پاییندستی یا محصولات با ارزش افزوده بالاتر کاملاً متوقف مانده است. این در حالی است که رقبای منطقهای با سرمایهگذاریهای تازه، بازار جهانی متانول را در دست گرفتهاند.
مدیریتهای کوتاهمدت، تصمیمهای سیاسی و نبود راهبرد روشن باعث شده زاگرس از موتور رشد صنعت به بنگاهی پرنوسان تبدیل شود؛ شرکتی که سودش بیشتر از اختلاف نرخ دلار بهدست میآید تا از بهرهوری و نوآوری صنعتی.
زاگرس امروز بیش از سرمایه مالی، نیازمند بازسازی اعتماد، نوسازی تجهیزات و اصلاح ساختار مدیریتی است. اگر این تغییرات آغاز نشود، غول متانولی ایران ممکن است جایگاه خود را در بازار جهانی برای همیشه از دست بدهد.