این شرکت در نیمه نخست سال ۱۴۰۴، تنها از نظر عددی رکورد نزده است. جهش ۶۷ درصدی صادرات و رسیدن به ۴۷۲ هزار تُن در حالی رقم خورد که این شرکت با فروش ۱.۰۶۶ میلیون تُن به بازار داخل، عملاً بدون برهمزدن تعادل عرضه در کشور، فرصت بیرونی را بهخوبی مدیریت کرده است.
این کار همزمان با شدیدترین ناترازیهای انرژی و بحرانهای منطقهای صورت گرفته و نشان میدهد شرکت، فراتر از عملکرد عملیاتی، در حال اجرای یک الگوی مدیریت استراتژیک زنجیرهمحور است؛ الگویی که هم به تعادل میان بازار داخلی و صادراتی پاسخ میدهد، هم ریسکهای مواد اولیه و انرژی را به نقاط قوت رقابتی بدل کرده است.
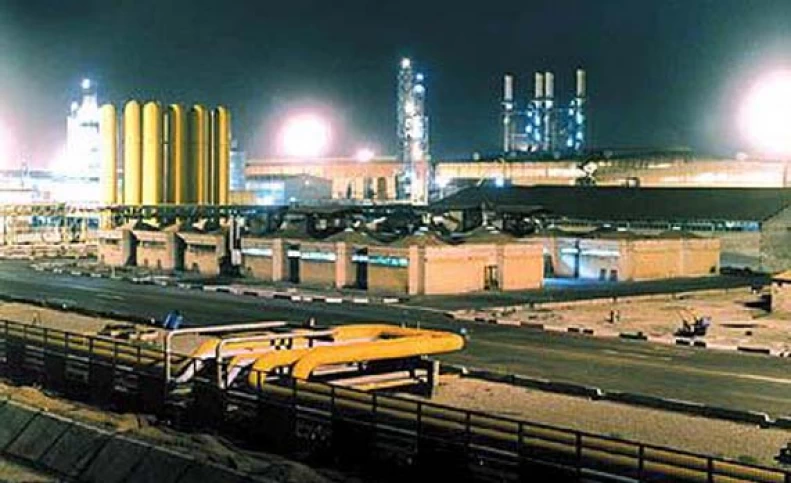
مفهوم «استراتژی در سطح بنگاه» در فولاد خوزستان، در چند سال اخیر از سطح شعار فراتر رفته و به طراحی ساختارهای واقعی برای کاهش ریسکهای مزمن صنعت فولاد تبدیل شده است. شرکت با چسباندن لایههای مختلف زنجیره ارزش به یکدیگر—از معدن تا فولادسازی—وابستگی به بازار آزاد را کاهش داده و نقاط گلوگاهی تأمین را به درون سازمان منتقل کرده است. پروژههایی مانند سناباد با ظرفیت ۲.۵ میلیون تُن کنسانتره و ۵ میلیون تُن گندله، یا زمزم۳ بهعنوان مگامدول تضمینکننده آهناسفنجی، نهتنها نقش مکمل عملیاتی دارند، بلکه بخشی از معماری امنیت تولید بهشمار میآیند. فولادسازی شادگان نیز در همین منطق قرار دارد؛ تقسیم بار عملیاتی برای کاهش فشار نقطهای و افزایش انعطاف تولید، که بهویژه در دوران نوسان برق معنا و اثر پیدا میکند.
نکته کلیدی این است که جهش صادراتی اخیر، از دل همین ساختار بیرون آمده است. رشد ۲۵ درصدی درآمد شرکت در نیمه نخست سال ۱۴۰۴، فقط بهخاطر اقبال بازار جهانی یا افزایش نرخ ارز نبوده؛ بخشی از آن ناشی از ترکیب هوشمند محصول، کنترل هزینههای زنجیره و استفاده بهموقع از ظرفیتهای موجود بوده است. تولید بیش از ۱.۸ میلیون تن آهن اسفنجی و بیش از ۲ میلیون تن گندله در ششماهه نخست، بدون امنیت پایدار در تأمین و انرژی ممکن نیست. فولاد خوزستان با تملک معدن گوزلدره زنجان، یک معدن آهک–دولومیت در خوزستان، و پیشروی اکتشافی در پهنه آباده–جازموریان، کنترل کیفی و زمانی خوراک را در اختیار گرفته و این یک تصمیم صرفاً عملیاتی نیست؛ این یک نقشه راه مالکیتی برای تبدیل زنجیره به دارایی رقابتی است. برنامه تملک ۱۰ معدن دیگر نیز مؤید همین رویکرد بلندمدت است.